Immobilier etranger
Frais de notaire en Espagne : ce que vous paierez vraiment en 2026
5 min de lecture
Propriétaire non-résident en Espagne, vous payez chaque année l’IBI (taxe foncière locale) et l’IRNR (impôt national sur les revenus).
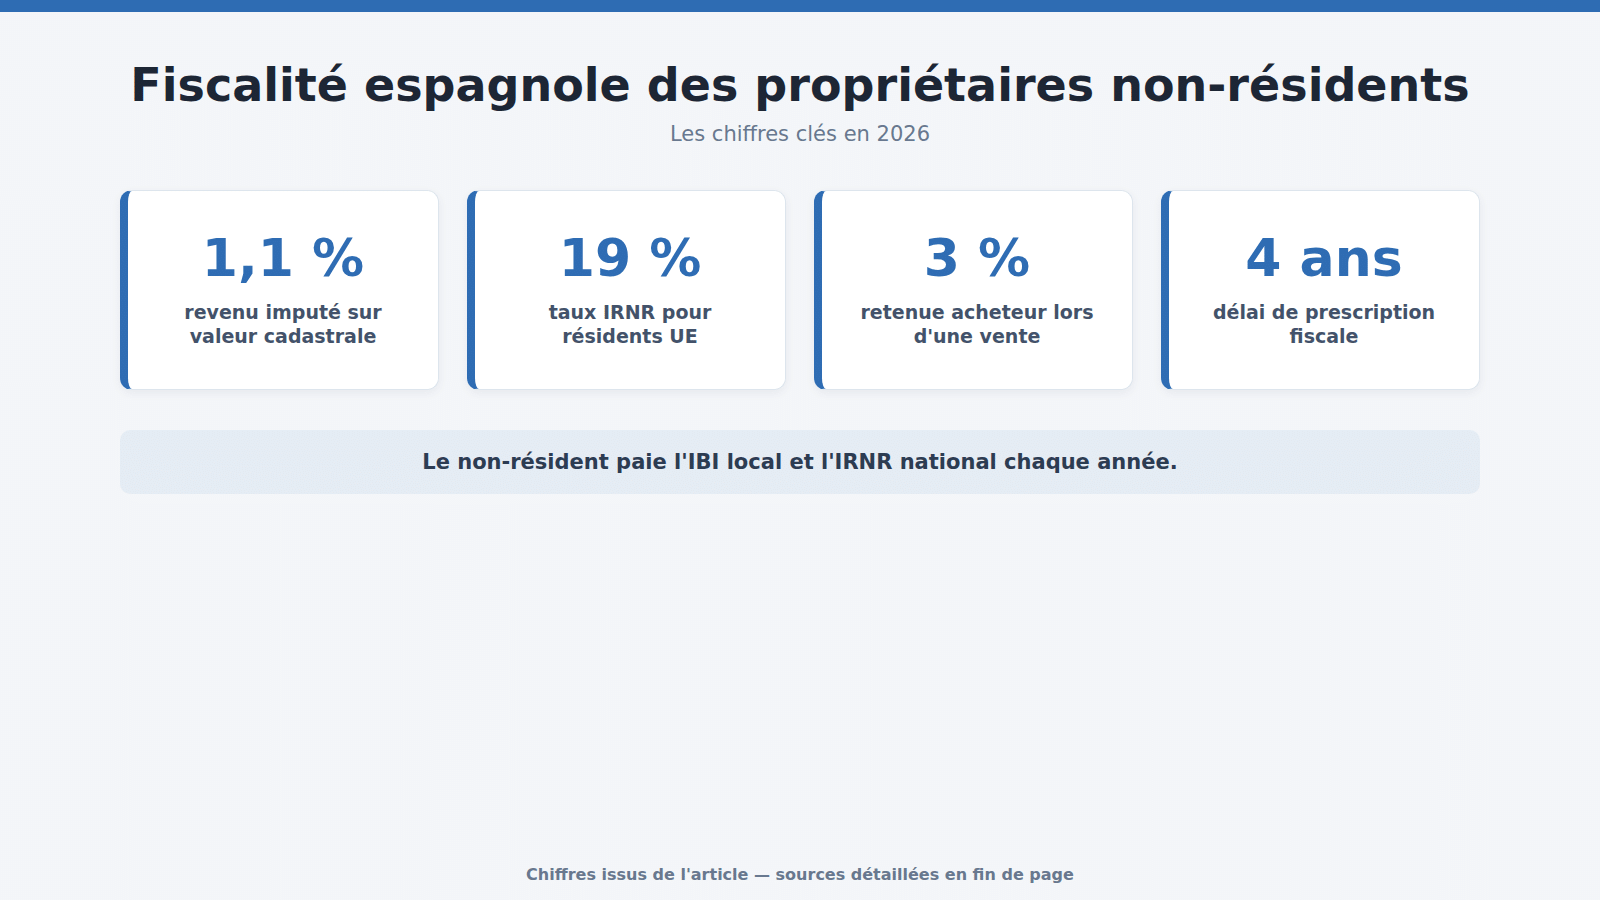
Même sans locataire, l’IRNR taxe un revenu fictif de 1,1 % de la valeur cadastrale au taux de 19 % pour les résidents UE.
Déclarez via le formulaire 210 avant le 31 décembre de l’année suivant l’exercice fiscal concerné.
En cas de vente, l’acheteur retient 3 % du prix de cession comme acompte versé à l’Agencia Tributaria.
En tant que propriétaire non-résident en Espagne, vous êtes redevable de deux impôts bien distincts : l’IBI, la taxe foncière locale calculée sur la valeur cadastrale du bien, et l’IRNR, un impôt national sur les revenus qui frappe votre propriété même si vous ne la louez pas. Je vais vous expliquer précisément comment chacun se calcule, comment les déclarer et pourquoi l’oubli de l’IRNR est, de loin, la première source de régularisations douloureuses pour les propriétaires français en Espagne en 2026.
La confusion entre les deux est quasi systématique, et je la comprends parfaitement. L’IBI (Impuesto sobre Bienes Inmuebles) est l’équivalent direct de notre taxe foncière française. Géré par la municipalité où se situe votre bien, il est calculé en appliquant un taux local à la valeur cadastrale du logement. Il se paie chaque année, généralement entre septembre et novembre selon la commune. Votre banque espagnole peut le prélever automatiquement si vous lui en donnez mandat : c’est l’impôt le moins contraignant des deux.
L’IRNR (Impuesto sobre la Renta de No Residentes) est un impôt national, géré par l’Agencia Tributaria. Il s’applique à tout propriétaire qui ne réside pas fiscalement en Espagne, qu’il loue son bien ou non. Contrairement à l’IBI, vous devez le déclarer vous-même, via le formulaire 210. C’est celui que la majorité des propriétaires français ignorent, parfois pendant plusieurs années, sans réaliser que la dette s’accumule en silence.
Vous vous demandez si votre maison de vacances à Valence ou votre appartement à Malaga est vraiment concerné par l’IRNR même si vous n’avez jamais mis un locataire dedans ? Oui, absolument. L’Espagne considère que détenir un bien immobilier sur son territoire génère un bénéfice théorique, et l’administration fiscale le taxe en conséquence, indépendamment de toute occupation réelle.
Le calcul diverge selon que vous louez ou non votre propriété. Les règles sont précises et ignorées à vos risques : voici les deux cas à connaître.
Si vous percevez des revenus locatifs, l’IRNR porte sur ces revenus réels nets. En tant que résident fiscal français : donc ressortissant de l’Union européenne : vous bénéficiez du taux de 19 % et du droit de déduire certaines charges : intérêts d’emprunt, frais de réparation, charges de copropriété, taxes locales. Les résidents hors UE sont taxés à 24 % sans aucune déduction possible. Pour une location longue durée rapportant 9 000 € par an avec 2 000 € de charges déductibles, l’IRNR dû sera de 7 000 × 19 % = 1 330 €. Si vous pratiquez la location saisonnière, la déclaration devient trimestrielle et les périodes non louées dans l’année restent soumises à l’impôt sur revenu imputé.
C’est là que la surprise est souvent la plus grande. Sans aucun revenu locatif, vous restez redevable de l’IRNR sur un revenu imputé fictif calculé par l’État espagnol : 1,1 % de la valeur cadastrale si celle-ci a été révisée depuis 1994, ou 2 % dans le cas contraire. Ce revenu fictif est ensuite taxé à 19 % pour les résidents UE. Prenons un exemple concret : valeur cadastrale de votre résidence secondaire = 80 000 €, revenu imputé = 880 €, IRNR dû = 167,20 € par an. Ce montant reste modeste, mais ne pas le déclarer expose à des majorations qui le dépassent rapidement.
La déclaration se fait via le Modelo 210, disponible en ligne sur le portail de l’Agencia Tributaria. À mon sens, ce formulaire est bien moins intimidant qu’il n’y paraît pour un bien non loué : la plupart des propriétaires français le complètent seuls en moins d’une heure une fois qu’ils ont réuni les bonnes informations. Voici les étapes dans l’ordre :
Lors d’une vente immobilière, l’acheteur est tenu de retenir 3 % du prix de vente et de le verser directement à l’Agencia Tributaria comme acompte sur votre IRNR. Vous disposez ensuite de 4 mois pour déposer le formulaire 210 et régulariser. Pour avoir une vision complète des coûts d’une transaction en Espagne, notre guide sur les frais de notaire en Espagne vous donnera tous les chiffres précis à prévoir.
Pour visualiser d’un coup d’œil les différentes configurations fiscales d’un propriétaire non-résident en Espagne, voici un récapitulatif des principaux cas :
| Situation | Impôt applicable | Base de calcul | Taux (résident UE) |
|---|---|---|---|
| Bien non loué (résidence secondaire) | IRNR : revenu imputé | 1,1 % ou 2 % de la valeur cadastrale | 19 % |
| Bien loué longue durée | IRNR : revenus réels | Loyers perçus moins charges déductibles | 19 % |
| Bien loué en saisonnier | IRNR trimestriel | Loyers perçus moins charges déductibles | 19 % |
| Taxe foncière locale annuelle | IBI | Valeur cadastrale × taux municipal | 0,4 % à 1,1 % (variable) |
| Vente du bien immobilier | IRNR : plus-value | Prix de cession moins prix d’acquisition corrigé | 19 % |
L’IBI varie fortement d’une commune à l’autre. Pour un appartement avec une valeur cadastrale de 100 000 €, il représente généralement entre 400 et 1 100 € par an. Les grandes agglomérations comme Madrid ou Barcelone appliquent des taux plus élevés que les communes rurales de l’intérieur des terres.
L’Agencia Tributaria dispose de 4 ans pour réclamer les impôts non déclarés. Une régularisation volontaire avant tout contact de l’administration engendre une majoration comprise entre 5 % et 20 % selon l’ancienneté du retard. Si c’est l’administration qui vous contacte en premier, les pénalités et intérêts de retard montent entre 50 % et 150 % du montant dû selon la gravité du manquement et l’existence d’une dissimulation caractérisée.
Je rencontre régulièrement des propriétaires français qui ont acquis leur résidence secondaire en Espagne sans jamais entendre parler de l’IRNR. Lors de la revente, la régularisation des années non déclarées représente parfois plusieurs milliers d’euros. La déclaration spontanée reste la seule façon de limiter les dégâts. En cas de transmission d’un bien espagnol entre héritiers, les obligations fiscales se complexifient encore davantage : notre guide sur la succession d’une maison en Espagne pour héritiers français détaille toutes les étapes à ne pas manquer.
Pour un bien non loué avec une valeur cadastrale modeste, la déclaration IRNR reste simple et faisable sans aide extérieure. En revanche, dès lors que vous avez des revenus locatifs à déclarer, plusieurs biens en Espagne, ou une situation transfrontalière complexe, un gestoria : cabinet de gestion fiscale espagnol : représente un investissement qui se justifie pleinement. Les honoraires se situent généralement entre 100 et 200 € par déclaration annuelle, une somme souvent inférieure au risque d’une erreur de calcul ou d’un oubli de charges déductibles.
Si vous cherchez à entrer sur le marché immobilier espagnol à moindre coût avant de vous confronter à ces obligations fiscales, notre article sur l’achat d’une maison saisie par une banque en Espagne présente une option que peu d’acheteurs français explorent sérieusement.
L’IBI est calculé en appliquant un taux municipal à la valeur cadastrale du bien. Ce taux varie selon les communes entre 0,4 % et 1,1 %. Pour un appartement avec une valeur cadastrale de 80 000 €, comptez entre 320 et 880 € par an. Les grandes villes comme Madrid, Barcelone ou Séville appliquent généralement des taux plus élevés que les communes rurales ou les petites stations balnéaires. La valeur cadastrale est souvent bien inférieure à la valeur de marché réelle du bien, ce qui limite le montant de cet impôt.
Un propriétaire non-résident doit s’acquitter chaque année de l’IBI (taxe foncière locale, prélevée automatiquement par la commune) et de l’IRNR (impôt national sur les revenus réels ou imputés, à déclarer soi-même via le formulaire 210). En cas de vente, un impôt sur la plus-value immobilière s’applique également, taxé à 19 % pour les résidents de l’Union européenne. La convention fiscale franco-espagnole de 1995 organise la répartition des droits entre les deux pays et évite la double imposition, mais elle n’exonère pas de déclarer en Espagne.
Pour une résidence secondaire non louée, vous payez l’IBI annuellement (taux municipal multiplié par la valeur cadastrale) et l’IRNR sur un revenu imputé fictif de 1,1 % ou 2 % de la valeur cadastrale selon la date de révision cadastrale, ce revenu étant taxé à 19 % pour les résidents UE. La déclaration IRNR doit être déposée avant le 31 décembre de l’année suivant l’exercice fiscal. Pour un bien d’une valeur cadastrale de 100 000 €, l’IRNR annuel représente en pratique moins de 210 €, un montant modeste mais obligatoire.
Les Français propriétaires en Espagne sans résidence fiscale espagnole relèvent du régime non-résident : ils paient l’IBI local, l’IRNR national au taux de 19 % sur les revenus réels ou imputés, et un impôt sur les plus-values à la revente également taxé à 19 %. Un Français qui séjourne en Espagne plus de 183 jours par an bascule dans le régime IRPF (résidents), avec une imposition progressive et des règles de déduction différentes. Pour toute situation personnelle : notamment si vous envisagez de vous installer durablement en Espagne : un conseiller fiscal bilingue franco-espagnol est la référence à consulter.

Écrit par Élise Charpentier
Journaliste spécialisée habitat et logement depuis plus de dix ans. Dirige la rédaction d'Immo Trends : enquêtes de quartier, marché immobilier et droits du quotidien.